Skip to content
    HAQQ
    Iniciar sesión
    Contactar con ventas
    Prueba HAQQ
    Prueba HAQQ
    1. Inicio
    2. Blog
    3. Secundario de Serie B vía SPV nominee: la arquitectura legal
    Guías y Tutoriales

    Secundario de Serie B vía SPV nominee: la arquitectura legal

    Un secundario real de Serie B vía SPV nominee: pilas de preferencia, plazos de ROFR, vacíos en la supervivencia de garantías y los cinco puntos donde los deals se rompen en diligence.

    Nicolas DawalibiNicolas Dawalibi|
    18 de febrero de 2026
    4 min de lectura
    Secundario de Serie B vía SPV nominee: la arquitectura legal

    La Serie B es donde empieza la arquitectura

    Prueba HAQQ AI gratis

    Experimenta la redacción e investigación legal con IA

    La mayoría de los fundadores optimizan la valoración.

    Los inversores institucionales optimizan la exigibilidad jurídica.

    La ronda semilla es riesgo narrativo. La Serie A es riesgo de tracción. La Serie B es riesgo estructural.

    En este caso, un sindicato de business angels participó en una transacción secundaria de Serie B a través de una plataforma regulada en el Reino Unido/UE, utilizando:

    • Marco de acciones preferentes
    • Transferencias secundarias de acciones
    • Estructura de nominee/SPV
    • Cascada de distribución del sindicato
    • Capa de cumplimiento normativo de la plataforma

    Cada capa se estructuró, se mapeó de forma cruzada y se sometió a pruebas de estrés con HAQQ Legal AI.

    Lo que sigue no es teoría.

    Es la arquitectura legal real necesaria para cerrar una transacción secundaria de Serie B sin fricciones.

    La arquitectura de la operación en cuatro capas

    A continuación se muestra cómo se estructuró la transacción.

    Los documentos no existen de forma independiente.

    Chocan entre sí.

    HAQQ mapea esas colisiones antes de que lo hagan los inversores.

    Dónde se rompen realmente las operaciones de Serie B

    Esto es lo que sale a la luz durante la due diligence.

    1. Colisiones en la pila de preferencias de liquidación

    Ejemplo:

    • Serie A: 1x no participante
    • Serie B: 1x participante, preferente (senior)
    • Salida a 120 M$

    Si la Serie B invirtió 40 M$:

    • La Serie B cobra primero su preferencia de 40 M$
    • Los 80 M$ restantes se distribuyen a prorrata
    • La capa de participación reduce aún más lo que recibe el capital común
    • El carry del SPV (20%) se aplica sobre las distribuciones de los business angels

    Si los fundadores no pueden modelar con claridad:

    Salida de la empresa → Pila de preferencias → Participación → Carry del SPV → Pago neto al business angel

    Los inversores asumen inmadurez.

    HAQQ simula al instante los resultados de la cascada de distribución a través de varias rondas.

    2. Fallos de ROFR y de calendario en operaciones secundarias

    Las transacciones secundarias activan:

    • Notificación a los accionistas existentes
    • Plazos de ROFR
    • Derechos de co-venta
    • Umbrales de consentimiento

    Si los procedimientos de notificación no se siguieron correctamente en el pasado, la transferencia se vuelve anulable.

    Los fundadores a menudo lo descubren a mitad de ronda.

    HAQQ verifica los desencadenantes de cumplimiento procesal antes de la ejecución.

    3. Vacíos en la vigencia de declaraciones y garantías

    Los vendedores en la transacción secundaria declaran:

    • Titularidad sin cargas
    • Ausencia de gravámenes
    • Facultad para transferir
    • Ausencia de litigios que graven las acciones

    Pero:

    • Las declaraciones de rondas de financiación anteriores pueden tener una vigencia de 5 años
    • Las declaraciones del vendedor secundario pueden tener una vigencia de 2 años

    Eso crea una asimetría de responsabilidad.

    HAQQ mapea los periodos de vigencia entre rondas y señala los desajustes de exposición.

    4. Ambigüedad en el voto del nominee

    Cuando los business angels invierten a través de un SPV:

    La tabla de capitalización muestra una sola entidad. Pero, ¿quién controla en realidad:

    • ¿el voto en una salida?
    • ¿la aprobación de una ronda a la baja (down round)?
    • ¿el consentimiento de inversor mayoritario?

    Si los términos operativos del SPV entran en conflicto con el Acuerdo de Voto a nivel de la empresa, el gobierno corporativo se fractura.

    HAQQ modela la cadena de gobierno corporativo:

    Empresa → Nominee → SPV → Gestor → Inversores beneficiarios

    Antes del cierre.

    5. Deriva de definiciones entre rondas

    "Financiación Cualificada". "Inversor Mayoritario". "Evento de Liquidación Asimilado".

    Si se definen de forma distinta entre los documentos históricos, surge un riesgo de interpretación.

    Las disputas empiezan en las definiciones.

    HAQQ armoniza automáticamente los términos definidos entre rondas.

    Qué se rompe realmente en una due diligence real

    Esto es lo que señalan los inversores institucionales:

    • La tabla de capitalización no cuadra con los acuerdos legales
    • Los umbrales de consentimiento entran en conflicto entre documentos
    • Las notificaciones de ROFR nunca se documentaron correctamente
    • Las disposiciones de protección están desalineadas entre clases de acciones
    • El precio de la operación secundaria distorsiona la señal de mercado
    • La estructura de carry del SPV está desalineada con los incentivos a largo plazo
    • Los términos definidos se reutilizan de forma inconsistente

    Los fundadores rara vez detectan estos problemas antes que los inversores.

    Por qué esto importa para la valoración

    Una estructura limpia reduce la fricción en la due diligence.

    Menos fricción aumenta la confianza del inversor.

    La confianza aumenta el poder de negociación sobre el precio.

    El poder de negociación sobre el precio protege la participación del fundador.

    La higiene de gobierno corporativo no es administrativa. Es estratégica.

    La auditoría de preparación para la Serie B

    Antes de levantar la ronda, deberías poder responder en menos de 60 segundos:

    • ¿Cuál es el orden completo de tu pila de preferencias de liquidación?
    • ¿Quién controla la autoridad de voto del nominee?
    • ¿Cuánto tiempo tienen vigencia las declaraciones del vendedor?
    • ¿Qué umbral de consentimiento aprueba una salida?
    • ¿Qué ocurre en un escenario de ronda a la baja?
    • ¿Los procedimientos de ROFR han cumplido históricamente la normativa?

    Si dudas, es que tu estructura no está modelada.

    Qué hace HAQQ realmente de forma diferente

    La IA genérica redacta documentos.

    La IA legal estructurada modela su interacción.

    HAQQ:

    • Genera plantillas de financiación con conciencia jurisdiccional
    • Construye un grafo de dependencias entre documentos
    • Mapea las obligaciones cruzadas entre acuerdos
    • Simula escenarios de cascada de distribución en una salida
    • Señala los conflictos de umbrales de consentimiento
    • Armoniza los términos definidos entre rondas
    • Somete a pruebas de estrés la alineación del gobierno corporativo
    • Alinea los términos operativos del SPV con los derechos a nivel de empresa
    • Integra automáticamente la lógica de cumplimiento normativo del Reino Unido/UE

    No se limita a redactar.

    Razona de forma estructural.

    La conclusión real

    La Serie B no es un evento de financiación.

    Es una auditoría de sistemas.

    Los fundadores optimistas se centran en la valoración.

    Los inversores sofisticados se centran en la exigibilidad jurídica.

    Antes de que los inversores auditen tu empresa, audita tu estructura.

    Si te estás preparando para una Serie B, especialmente si implica liquidez secundaria, estructuras de nominee o participación de un sindicato,
    • Reserva una demo de HAQQ Legal AI
    • Prueba HAQQ Legal AI

    Lecturas relacionadas

    • IA genérica vs HAQQ en documentos legales reales de startups
    • Due diligence con IA en un data room de 30 documentos
    • Guía de revisión de contratos con IA

    Escrito por

    Nicolas Dawalibi
    Nicolas Dawalibi

    Guías y Tutoriales

    Nicolas escribe las guías de HAQQ: tutoriales prácticos, paso a paso, para abogados y equipos legales que ponen la IA a trabajar.

    Todos los artículos de este autor

    Recursos relacionados

    Startup Legal Documents Checklist: 18 Documents and When You Need EachHAQQ Legal AI Raises $3M to Digitize JusticeChange in Control clause explained

    Artículos relacionados

    Checklist legal para startups: 18 documentos y cuándo necesitas cada uno
    Guía

    Checklist legal para startups

    Checklist legal para startups: 18 documentos y cuándo necesitas cada uno

    Legal Engineering: la guía 2026 de los flujos de trabajo jurídicos con IA
    Guía

    Legal Engineering

    Legal Engineering: la guía 2026 de los flujos de trabajo jurídicos con IA

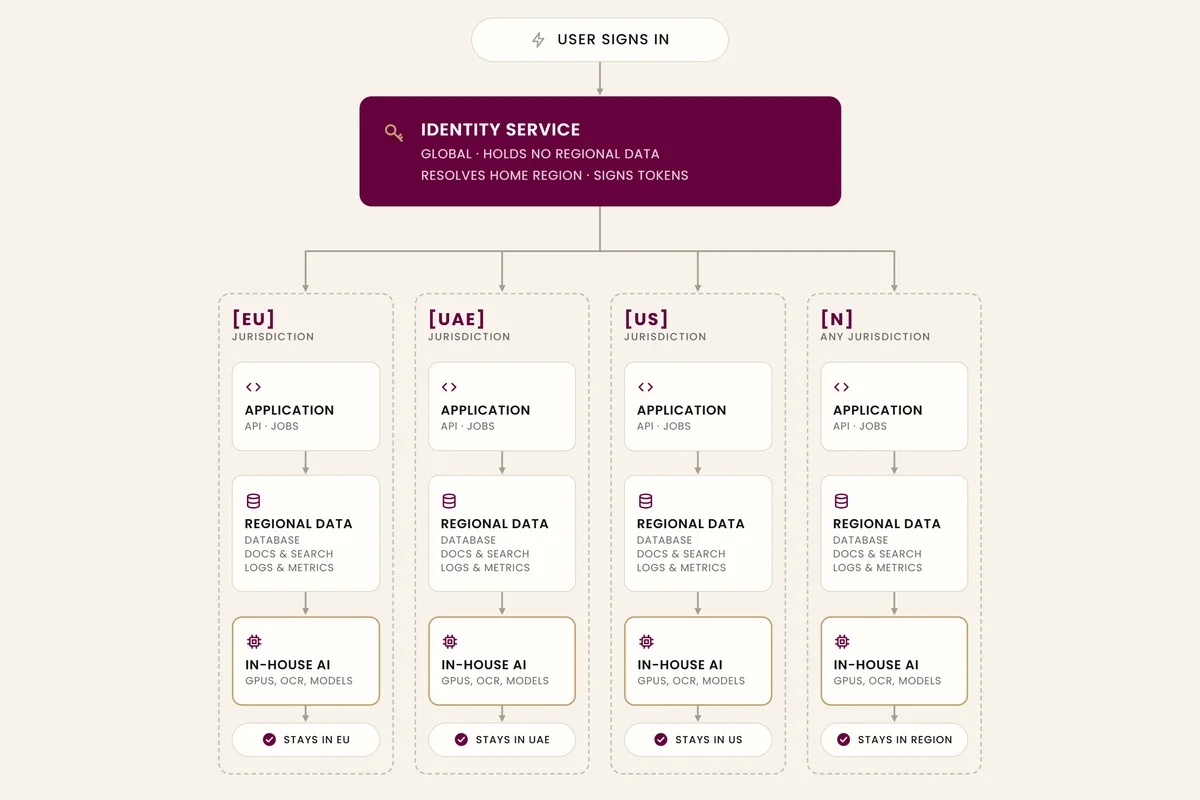
    Cada región es su propia jurisdicción

    Cada región es su propia jurisdicción

    Preguntas frecuentes

    ¿Dónde fallan las operaciones secundarias de una Serie B durante la due diligence?

    El artículo identifica cinco puntos de fallo: colisiones en la pila de preferencias de liquidación, fallos de ROFR y de calendario en las secundarias, lagunas en la vigencia de las declaraciones y garantías, ambigüedad en el voto a través de nominatarios y deriva de las definiciones entre rondas.

    ¿Qué hace anulable una transmisión secundaria de acciones?

    Si en el pasado no se siguieron correctamente los procedimientos de notificación del ROFR, la transmisión pasa a ser anulable y, según el artículo, los fundadores a menudo lo descubren en plena ronda.

    ¿Quién controla las acciones mantenidas a través de un SPV nominatario?

    La tabla de capitalización muestra una sola entidad, pero el control recorre la cadena Sociedad → Nominatario → SPV → Gestor → Inversores beneficiarios. Si las condiciones de funcionamiento del SPV entran en conflicto con el Acuerdo de Voto a nivel de la sociedad, la gobernanza se fractura.

    ¿Afecta la estructura jurídica a la valoración en una Serie B?

    Sí. La cadena del artículo: una estructura limpia reduce la fricción en la due diligence, menos fricción aumenta la confianza de los inversores, más confianza aumenta el poder de negociación sobre el precio y ese poder protege la participación de los fundadores. «La higiene de gobernanza no es administrativa. Es estratégica».

    ¿Qué sigue?

    Prueba HAQQ AI gratis

    Experimenta la redacción e investigación legal con IA

    Calcula tu ROI

    Descubre cuánto tiempo y dinero HAQQ ahorra a tu bufete

    Explora Prompts legales

    Prompts listos para cada tarea legal

    Volver al Blog

    Artículo anterior

    Denuncia penal tras un caso laboral en Dubái: qué hacer

    Artículo siguiente

    HAQQ × Highworth: Una Colaboración para Apoyar la Expansión Internacional a Europa

    En esta página

    4 min de lectura

    1. 01La Serie B es donde empieza la arquitectura
    2. 02La arquitectura de la operación en cuatro capas
    3. 03Dónde se rompen realmente las operaciones de Serie B
    4. 1. Colisiones en la pila de preferencias de liquidación
    5. 2. Fallos de ROFR y de calendario en operaciones secundarias
    6. 3. Vacíos en la vigencia de declaraciones y garantías
    7. 4. Ambigüedad en el voto del nominee
    8. 5. Deriva de definiciones entre rondas
    9. 04Qué se rompe realmente en una due diligence real
    10. 05Por qué esto importa para la valoración
    11. 06La auditoría de preparación para la Serie B
    12. 07Qué hace HAQQ realmente de forma diferente
    13. 08La conclusión real
    14. 09Lecturas relacionadas

    Comparte este artículo

    Ponlo en práctica

    Hazle a HAQQ la pregunta que te dejó este artículo.

    HAQQ across all devices
    HAQQ Legal AI Platform Logo

    Tu Gemelo Legal de IA y Sistema de Gestión de Práctica para redacción, facturación y éxito.

    Disponible enApp StoreDisponible enGoogle Play

    Documentaciones

    • Docs se abre en una pestaña nueva
    • Primeros pasos se abre en una pestaña nueva
    • Sala de prensa se abre en una pestaña nueva
    • Novedades del producto se abre en una pestaña nueva
    • Estado se abre en una pestaña nueva
    • Confianza se abre en una pestaña nueva
    • Seguridad
    • FAQ se abre en una pestaña nueva
    • Comunidad se abre en una pestaña nueva
    • Soporte se abre en una pestaña nueva

    Academy

    • Socio se abre en una pestaña nueva
    • Curso se abre en una pestaña nueva
    • Prompts se abre en una pestaña nueva
    • Labs se abre en una pestaña nueva

    Sitio web

    • eFirm
    • Chat IA Legal
    • Aplicación Móvil
    • Motor Justinian
    • HAQQ eBar
    • HAQQ eWallet
    • Precios
    • Compáranos
    • Soluciones
    • Blog
    • Conocer equipo
    • Únete a nosotros se abre en una pestaña nueva
    Abrir la app
    • Idiomasenarfresitdeptrohics
    • Contactoinfo@haqq.ai
    • Estadooperativo·fundamentado
    • Términos de Servicio
    • Política de Privacidad
    • Política de Cookies
    • Procesamiento de Datos
    • Humanos se abre en una pestaña nueva
    • Abogados se abre en una pestaña nueva
    • Seguridad se abre en una pestaña nueva
    © 2026 HAQQ Inc. Todos los derechos reservados.Producto desarrollado internamente por HAQQ. Sitio web construido con herramientas web modernas.
    Layer 1

    Core Series B Financing

    PSPAArticlesIRAVoting AgreementROFR
    Layer 2

    Secondary Transfer

    Title VerificationROFR ClearanceBoard ConsentCap Table
    Layer 3

    SPV / Nominee Governance

    Voting DelegationExit AuthorityCarry WaterfallInfo Rights
    Layer 4

    UK/EU Regulatory

    Self-CertificationAML/KYCCooling-OffPlatform Compliance

    Hidden Structural Stress Points

    ⚡
    Liquidation Stack Collisions

    Preference ranking conflicts across rounds

    HAQQ detects this automatically →
    ⏱
    Rep & Warranty Survival

    Misaligned survival periods create liability gaps

    HAQQ detects this automatically →
    🔒
    Consent Thresholds

    SPV vs company-level voting inconsistencies

    HAQQ detects this automatically →
    📋
    ROFR Timing Windows

    Improper notice procedures make transfers voidable

    HAQQ detects this automatically →
    📝
    Definition Drift

    Terms redefined inconsistently across rounds

    HAQQ detects this automatically →

    Liquidation Waterfall Simulation

    Exit Proceeds
    $120M
    Series B 1x Pref (Senior)
    −$40M
    Remaining Pro Rata
    $80M
    Participation Layer
    −$16M
    SPV Carry (20%)
    −$12.8M
    Angel Net Payout
    $51.2M

    HAQQ simulates this waterfall before execution, not after.

    CompanyBoard & Shareholders
    NomineeLegal Title Holder
    SPVInvestment Vehicle
    ManagerSyndicate Lead
    Beneficial Investors40+ Angels
    ✓ Voting delegation
    ✓ Exit approvals
    ✓ Info rights flow
    ✓ Drag-along

    Series B Readiness Audit

    Capital Structure
    ✓
    Preference stack modeled
    ✓
    Anti-dilution simulated
    ✓
    Terms harmonized
    ✓
    Cap table reconciled
    Secondary Compatibility
    ✓
    ROFR compliance mapped
    ✓
    Seller reps consistent
    ✓
    Consent thresholds aligned
    ✓
    Drag/tag stress-tested
    SPV Governance
    ✓
    Voting chain clean
    ✓
    Exit authority aligned
    ✓
    Carry waterfall modeled
    ✓
    Info rights flowing
    Regulatory (UK/EU)
    ✓
    Subscription docs compliant
    ✓
    Eligibility correct
    ✓
    Cooling-off aligned
    ✓
    Liability understood